SpaceX 深度研究:从 Shaun 的模型走到股东现金回报
核对 Shaun Maguire 的 2028 年模型,重建容量、收入、折旧与资本开支的关系,并给出可调整的财务情景、估值条件和证伪指标。
打开收入、成本与利润模型表 → 一张表列出各业务收入、成本、利润和资本开支。Starlink 按净新增订阅、平均订阅量与 ARPU 计算,成本与业务量/收入联动,附同步趋势图。初始总数校准至 Shaun 原图;订阅路径和成本拆分为可调假设,可导出 CSV。下文的 Aben 独立基准继续单独展示。
我对 SpaceX 的研究框架需要更新了。Starlink 仍然是重要的经营基础,但未来两年的估值弹性,很大一部分来自地面算力建设。火箭、通信网络、模型和应用能否互相加强,最终要看它们留下的现金,能否覆盖持续投入的资本。
Shaun Maguire 的新模型提供了一个很好的起点,也留下了几处必须核对的问题。我的做法是保留他的供给扩张思路,把对外计费、折旧、税和再投资单独算清楚。调整后的研究基准,2028 年收入约 $288.3B,营业利润约 $70.5B,但企业自由现金流仍约为 −$73.9B。 这些是本文假设的计算结果,需要后续披露验证。
SpaceX 的垂直整合值得长期跟踪,买入条件应同时约束价格和资金需求。当前研究基准对应约 $868.3B 的折现企业价值;要求 30% 安全边际,对应企业价值门槛约 $607.8B。这是基于 2026 年 9 月末资产负债表、未来情景和假设倍数的演算,尚不能替代当前完全稀释市值与净债务的核验。
一、找到了什么:原文、模型与利益关系
Shaun 在 2026 年 10 月 30 日(原帖 UTC 日期)发布了《People don’t understand SpaceX》,并在另一条帖子中介绍了预测到 2028 年的模型。原文披露红杉持有大量 SpaceX 股份。这使他对业务的理解很有参考价值,同时也意味着读者要独立检验假设。原始文章、模型发布帖、可读镜像
这次取得的是公开模型截图,没有取得原始 Excel 工作簿,不能审计隐藏公式、工作表依赖或确认他是否随后修订了数字。文章与后续回复对情景位置的表述也有差别,因此本文不给它赋予统计概率。模型原图、后续回复镜像
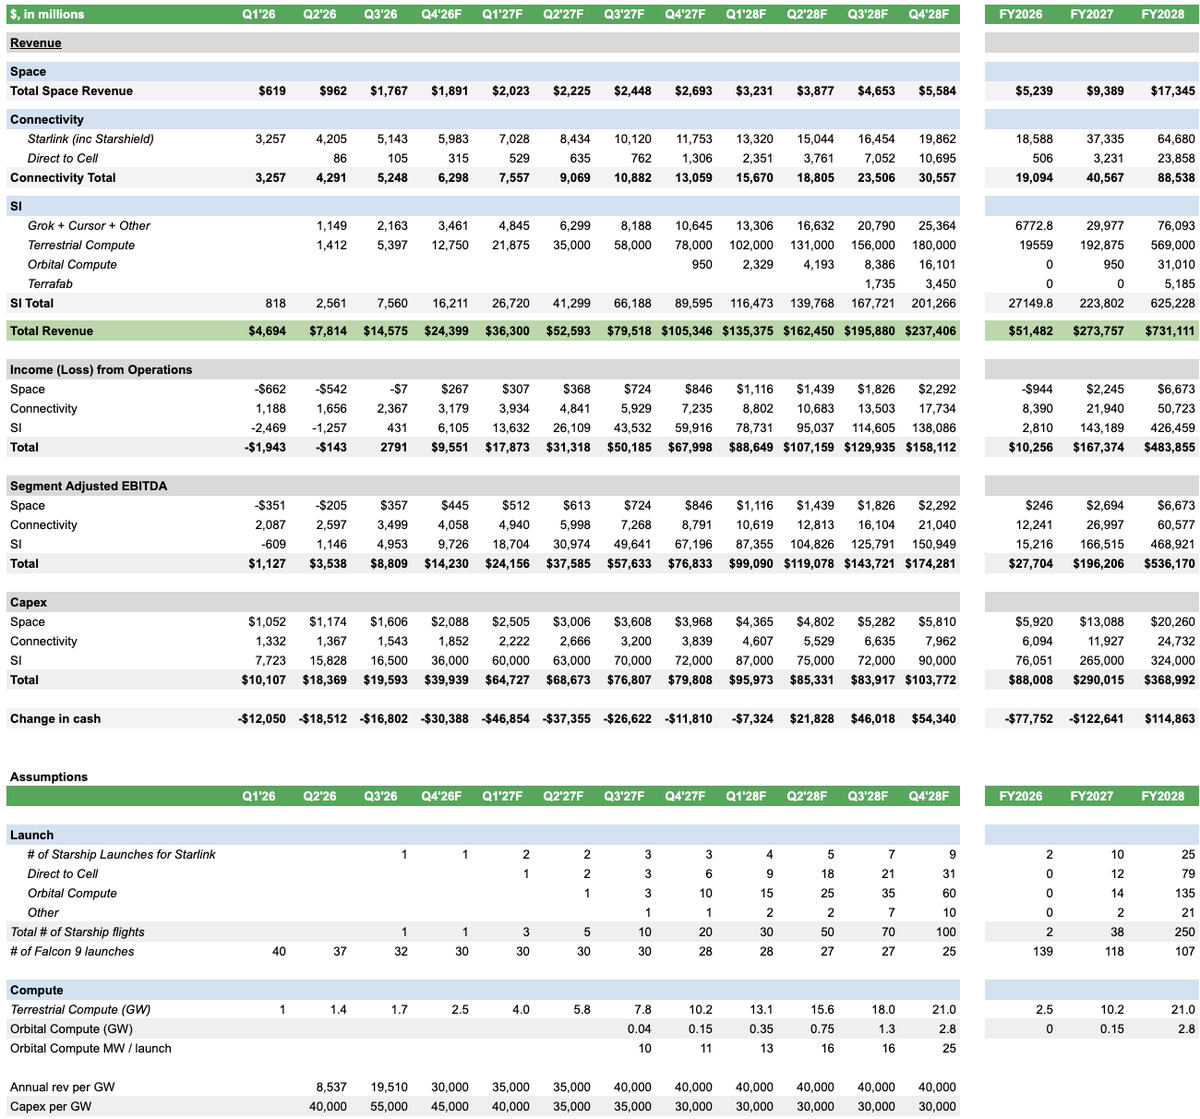
原模型最有用的部分,是把业务增长落实到物理容量和单位经济性。本文在这个基础上建立独立情景,没有把截图中的总利润直接作为估值分母。
二、先对账:原图哪些数字不能直接拿来估值
下面金额均为十亿美元。原图以百万美元列示,已统一换算;原图显示的总数保留原样。
| 原图项目 | 2026 | 2027F | 2028F |
|---|---|---|---|
| 总收入 | 51.482 | 273.757 | 731.111 |
| SI 收入 | 27.150 | 223.802 | 625.228 |
| 营业利润 | 10.256 | 167.374 | 483.855 |
| Adjusted EBITDA | 27.704 | 196.206 | 536.170 |
| 资本开支 | 88.008 | 290.015 | 368.992 |
| “Change in cash” | −77.752 | −122.641 | 114.863 |
| 年末地面容量 / GW | 2.5 | 10.2 | 21.0 |
来源为上述模型原图。2026 包含前三季度和第四季度预测,全年数字不属于已经实现的财务结果。
第一,2028 年 SI 子项与合计对不上。 图中四个季度的应用、地面算力、轨道算力和 Terafab 收入逐项求和为 $681.286B,而 SI 总计为 $625.228B,差额 $56.058B。其中地面算力收入合计为 $569B。差额明显超过百万美元四舍五入的范围;原因可能涉及公式、版本或归类,需要工作簿确认。本文不会默默把其中一个数改成另一个。
第二,“Change in cash”的计算更接近 EBIT 减 CapEx。 例如 2027 年,167.374 − 290.015 = −122.641,恰好等于该行;2028 年同式得到 114.863,按原图季度营业利润求和则差 $1M。它没有形成完整现金流桥,不能直接称作 FCFF。加回折旧会增加现金流,扣税和营运资金则可能减少现金流;修正影响必须一起算。
第三,历史列也有小差异。 原图 Q3 SI CapEx 写 $16.500B,公司披露为 $16.444B;原图当季总 CapEx $19.593B 与公司一致。原图 2026 年部分 SI 子项留白,不能把空白当作已知零来认定历史分项错误。对照时应使用公司披露的实际数。公司 Q3 财报
这些问题不否定扩张逻辑,但足以说明,不能根据截图直接给出一个看起来精确的每股目标价。全部录入值、对账和计算结果可在模型数据中检查。
三、经营起点:增长已经发生,现金质量仍要拆开
公司披露的 2026Q3 收入为 $14.575B,其中 Connectivity $5.248B、SI $7.560B、Space $1.767B;总营业利润为 $2.791B。SI 已经成为当季最大的收入分部,继续只用 Starlink 描述公司,会漏掉重要变化。Q3 财报
这里的 SI 官方全称是 Super Intelligence,此前称 AI。它包含基础设施、模型和应用,不能把整个分部收入都除以 GW,再称作纯算力出租的价格。Cursor 并表、合同启动和自身产品增长也会影响收入;单季跃升不能全部解释为新增容量的有机变现。
净利润也需要回到经营利润核对。当季净利润 $4.404B 高于营业利润,报表含利息收支、其他收入和税收收益;这部分不能简单外推成核心盈利率。Adjusted EBITDA 又剔除了折旧和股权薪酬等项目,也不能直接视为股东可提取现金。
从现金角度,前九个月经营现金流 $13.097B,购置 PP&E $48.069B,两者相减为 −$34.972B。这是本文采用的“经营现金流减毛额 PP&E 支出”计算,未净额抵销返利,也不是公司单列披露的完整自由现金流。预收款和其他营运资金变动对现金流的影响,应与重复收入分开阅读。现金流表及非 GAAP 对账
我的关注点因此是:新增合同究竟在什么时候形成收入,什么时候收到钱,又要在之前投入多少资本。
四、护城河:三种能力如何连接
发射的优势首先体现在部署控制力。 自有运力可以帮助管理卫星部署节奏、测试反馈和供应链。它的经济价值不止外部发射收费,还包括通信网络的成本与更新速度。估值时,这些内部好处应体现在下游利润和资本回报里;再额外加一块笼统的“Starship 平台价值”,容易重复计算。
Starlink 的优势需要由网络密度和客户结构持续验证。 网络覆盖、终端、地面设施和运营经验形成组合能力,企业、政府、航空与海事客户还可能改善收入质量。但终端补贴、区域拥塞、频谱和价格竞争,都会影响新增用户的真实回报。订阅数增长需要与 ARPU、流失率和维护网络的支出一起观察。
地面算力的优势目前需要更多合同和成本证据。 工程执行快可能提高投产速度,较低成本可能帮助争取客户;但竞争优势要落实到可交付容量、单位全成本、服务可靠性和续约价格。GPU 本身可由多个厂商购买,客户也可以多云采购。不能仅凭团队声誉,把未来长期高利润率当作已经建立的护城河。
我的研究推论是,发射与通信之间的协同更直接;从这些能力延伸到算力,再延伸到应用利润,需要逐层拿证据。把不同业务都放进同一家公司,不会自动消除各自的竞争约束。
五、容量如何成为收入:我改了什么
新的季度计算采用:
地面算力收入 =(期初 GW + 期末 GW)÷ 2 × 对外可计费比例 × 满负荷年收入 / GW ÷ 4。
这里平均容量假设季度内线性投产。“对外可计费比例”合并了投产爬坡、实际利用和分配给外部客户的比例。单 GW 收入则是满负荷外部销售价格,二者口径不同,不能在已经包含利用率的价格上再重复打折。
原图的地面算力行更接近期初容量计费,例如 2028Q4 的 $180B 恰好等于前一季末 18 GW × $40B/GW ÷ 4。没有工作簿,不能据此确认每季全部公式;本文采用平均容量,是独立的投产时点假设,并非认定原图把期末容量都算满了季度。
这个调整有三个作用。年末投产的容量只贡献部分年度收入;自用训练和推理不生成合并收入;应用对外销售与基础设施对外销售分开,集团内部结算需要抵销。
举个简单例子:12 GW 年末容量、75% 可计费比例和 $30B/GW 年价格,得到的 $270B 是年末状态的地面算力年化收入。本文基准 2028 年平均容量为 9.3 GW,因此该年实际情景收入为 $209.25B,另加通信、Space 和应用收入,才是集团全年 $288.25B。不能把年末 run-rate 当作全年收入。
官方 Q3 的 1.7 GW 是 nameplate compute。名义容量、通电容量、可提供服务的容量、客户付费使用的容量,必须继续分别核验。本文的可计费比例是研究假设,没有冒充公司披露的利用率。
六、从扩张到利润:折旧、股权薪酬与再投资
利润从分业务的“扣除股权薪酬后 EBITDA”开始,再减折旧得到 EBIT。这个中间口径保留股权薪酬的经济成本,与公司披露的 Adjusted EBITDA 不同。这样做避免了既把股权薪酬加回利润,又假设股数永远不变的组合。
基准假设地面算力上述利润率 60%、应用 45%、通信 55%、Space 10%。这些已经包含很强的规模效应,仍需验证。期初 PP&E 按 65% 算力、35% 其他资产分配,分别按 4 年与 7 年折旧;这是简化分配,不是公司披露的资产明细。新增资产采用季度中点折旧,资本开支越多,后续折旧负担也随之上升。
资本开支分为新增算力容量、期初算力的替换预算、通信与 Space 投入,以及轨道算力 / Terafab 等项目预算。基准每年为期初 1.7 GW 设置 15% 的替换比例,通信和 Space 分别按收入的 18% 与 35% 投入;后两项合并了增长与维护用途,未声称拿到了公司拆分。新增算力资产在预测期内尚未达到四年替换年龄,2029 年后的滚动替换是终值需要额外检验的风险。
企业自由现金流采用 FCFF = EBIT − 正 EBIT × 25% + 折旧 − CapEx − 营运资金增量。营运资金按季度收入增量的 5% 设置;不预先加入客户预付款融资收益,也不计税损结转抵扣。这个框架衡量留给资本提供者的经济现金流,不是逐项预测公司报表现金余额。
七、三种经营情景与可调整模型
下表全部是本文假设,情景之间没有概率含义。为了检验盈利和资本需求,轨道算力及 Terafab 在 2028 年前均不确认收入,仍保留建设支出。这是估值排除条件,可以在新证据出现后修订。
| 关键输入 | 承压 | 研究基准 | 顺利扩张 |
|---|---|---|---|
| 2027 / 2028 年末 GW | 4 / 7 | 7 / 12 | 10.2 / 21 |
| 对外可计费比例 | 60% | 75% | 90% |
| 满负荷年收入 / GW | $20B | $30B | $40B |
| 新增容量 CapEx / GW | $40B | $35B | $30B |
| 2028 通信收入 | $35B | $50B | $88.538B |
| 2028 独立应用收入 | $10B | $18B | $30B |
| 2028 项目建设预算 | $10B | $20B | $40B |
应用收入为假设的独立外部收入,剔除已经在算力业务计算的销售。通信、Space、应用收入及项目建设预算在各年内按季度均分,因此没有人为制造这些业务的季节性。2026Q4 则以 Q3 通信和 Space 收入分别增长 15% 与 5%、应用收入 $2B 作为过渡假设。
2027–2028 · 可调整的研究情景
金额为十亿美元($B)。所有预测均为本文假设,未分配概率;顺利扩张情景也经过口径调整。
请输入有效范围:年收入 / GW 为 5–60,CapEx / GW 为 15–70,均为整数。下方保留上一次有效计算。
保留增长逻辑,收紧可计费容量、单 GW 收入和利润兑现。 对外可计费比例 75%;2028 年末 12 GW。切换路径会重置输入。
估值统一折现至 2026-09-30,采用 14% 折现率与 2028 年 20× EV/EBIT。EV 是企业价值;安全边际门槛是条件演算,不是当前报价或每股目标价。亏损终年显示不适用。
灰色:Shaun 原图总收入;蓝色:当前输入的研究情景。原图存在 SI 子项对账差异,灰柱仅用于原样对照。
| 指标 / $B | 2027F | 2028F |
|---|---|---|
| 收入 | $149.9B | $288.3B |
| 地面算力收入 | $100.4B | $209.3B |
| 扣除股权薪酬后 EBITDA | $83.1B | $162.3B |
| 折旧与摊销 | $45.7B | $91.8B |
| 营业利润 | $37.4B | $70.5B |
| 现金税假设 | $9.3B | $17.6B |
| 资本开支 | $184.8B | $216.8B |
| 营运资金增量 | $1.3B | $1.8B |
| 企业自由现金流 FCFF | −$112.4B | −$73.9B |
查看当前路径的季度收入、CapEx 与 FCFF
| 季度 | 期末 GW | 收入 | CapEx | FCFF |
|---|---|---|---|---|
| 2026Q4F | 2.5 | $21.7B | $34.5B | −$24.8B |
| 2027Q1F | 3.2 | $28.4B | $31.3B | −$18.3B |
| 2027Q2F | 4.3 | $33.5B | $45.3B | −$29.4B |
| 2027Q3F | 5.6 | $40.2B | $52.3B | −$32.7B |
| 2027Q4F | 7.0 | $47.8B | $55.8B | −$32B |
| 2028Q1F | 8.0 | $61.9B | $45.4B | −$15.6B |
| 2028Q2F | 9.2 | $68.1B | $52.4B | −$18.8B |
| 2028Q3F | 10.5 | $75.2B | $55.9B | −$18.4B |
| 2028Q4F | 12.0 | $83B | $62.9B | −$21.1B |
当前基准终值折现 $1,049.5B,预测期 FCFF 折现 −$181.2B。估值高度依赖 2028 年以后仍能维持盈利的假设。
FCFF 保留股权薪酬的经济成本,不是报表经营现金流;不含利息及融资流。营运资金按季度收入增量的 5% 计算,税率 25%、正 EBIT 当季纳税,不计亏损抵扣。开期 PP&E 按 65% 算力 / 35% 其他分配,分别按 4 / 7 年折旧;新增资产采用季度中点折旧。全部口径与约束可在模型数据中核对。
查看原图数字、假设、季度结果与对账 →基准 2027 / 2028 年收入为 $149.9B / $288.3B,FCFF 为 −$112.4B / −$73.9B。 顺利扩张情景的 2028 年收入约 $696.6B,仍有约 −$38.7B FCFF;承压情景则在预测末年仍亏损,盈利倍数法不适用。收入增长与现金回报之间的距离,是模型最重要的输出。
单 GW 收入和单 GW CapEx 可能存在联动,但变化时点未必一致。签约设备、施工、供电与债务安排可能已经锁定,而销售价格可以先下降。因此计算器允许独立修改这两个输入。只看有利联动,会漏掉“收入降价、既有资本成本尚未下降”的风险。
八、融资与稀释:业务成功之前,谁先出钱
截至 2026 年 9 月末,公司现金及等价物 $51.294B、可交易证券 $38.561B;债务及融资租赁合计 $38.844B。本文估值桥采用的净流动金融资产为 $51.011B,不把受限资金、数字资产、商誉或全部总资产当作可自由支配现金。资产负债表
基准模型从 2026Q4 起的季度累计 FCFF,最大资本吸收约 $211.0B。这已超过上述现金及可交易证券之和,提醒我必须跟踪额外资金来源。这里未计利息、具体债务到期、股权薪酬的现金加回和融资安排,不是精确的融资缺口预测。客户预付款、设备融资、债务、股权和调整建设速度,都可能改变现金路径。
债务会带来利息、抵押和再融资约束;股权融资与并购支付会改变每股价值。公司 Q3 的加权平均稀释股数与季末已发行股数口径也不同,不能任选一个作为未来永恒分母。本研究因此给出 EV 与股权总值桥,把每股目标价留给完整的未来融资、期权和股权奖励模型。
九、估值:先给条件,再判断价格
本文使用一个明确、可调整的终值框架:将 2026Q4 至 2028Q4 的九个季度 FCFF,以及 2028 年 EBIT × 20 倍的终期企业价值,按年化 14% 折现至 2026-09-30。20 倍是研究假设,没有宣称来自同业可比交易;这也不是永续增长 DCF。
基准结果约为 EV $868.3B。其中预测期 FCFF 现值约 −$181.2B,终值现值约 $1,049.5B;估值完全依赖后续盈利和再投资能长期产生回报。加上同日净流动金融资产 $51.0B,得到示意股权价值约 $919.3B,尚未处理经营租赁等其他债务类调整及之后的资本变化。
固定经营基准,只把终期 EV/EBIT 改为 15 / 20 / 25 倍,折现 EV 分别约 $605.9B / $868.3B / $1,130.6B。这段区间说明,不能因为容量和收入有小数点,就把估值也当成精确答案。
更严格的下一步是延长至 2032 年,逐批安排 GPU 更新、稳定期资本开支与营运资金,再检验终期倍数能否由现金回报支撑。在此之前,当前模型适合回答“这个价格要求我相信什么”,不适合作为单一公允价值。
我的买入条件是:在核对交易时点的完全稀释市值、现金、证券和债务之后,企业价值不高于基准模型约 $607.8B 的安全边际门槛,并且可计费容量、单位收入和融资路径没有明显恶化。这个门槛只是把模型 EV 打七折,不能保证避免损失。
我的等待条件是:价格必须依赖顺利扩张情景才能成立,或投资者需要假设资本支出迅速下降、利润率仍持续抬升,才能解释估值。应要求更高质量的合同和现金证据。本文未核验 11 月 2 日即时交易价格,因此不据此宣称“现价便宜”或“现价昂贵”。
十、Starship、DTC 与轨道算力应怎样进入估值
Starship 能降低部署成本、改善网络经济性,是值得追踪的方向。容量增益转化为收入,仍取决于覆盖、频谱、客户使用和定价。寿命收入还需扣除运营、终端、替换、资本成本及时间价值,不能直接等于每次发射的利润或价值。
官方 Q3 对首个产生收入的 Starship 任务披露的是:26 颗 V3 卫星,相比 Falcon 9 Starlink 发射增加约十倍下行容量。这与未来成熟状态下的运力假设不是同一指标,不能混用。官方任务与财报说明
Direct to Cell 应逐项跟踪运营商协议、分成、频谱、终端可用性和实际付费。签约覆盖人群不等于付费用户,服务开通不等于高质量利润。本文没有单独给 DTC 额外估值,它的收入与经济效应包含在通信情景中。
轨道算力还需要验证持续供电、散热、辐射环境、通信、发射、维修和设备更新的全生命周期成本。Terafab 涉及另一套制造、良率、客户与资本回报问题。两者目前都保留为需要证据的项目;不能既在未来业务利润中体现收益,又以同一收益为由另加一块期权价值。
十一、哪些证据会让我改变判断
我会按季度更新同一张验证表,首先观察实际结果与模型的差异,再调整假设。
| 问题 | 应核验的证据 | 会促使我下调假设的情况 |
|---|---|---|
| 容量能否按期变现 | 名义、通电、交付、外部计费容量分列 | 容量上升但付费收入长期滞后 |
| 收入 / GW 能否维持 | 纯基础设施收入、平均计费容量、合同价格 | 续约降价先于设备及建设成本下降 |
| 应用是否带来新增利润 | 独立收入、留存、推理成本、集团内部抵销 | 自用算力和对外收入被重复计算 |
| 利润能否覆盖再投资 | 折旧政策、维修及更新支出、现金税 | EBITDA 上升但滚动更新后 FCFF 持续恶化 |
| 融资是否损害每股回报 | 债务期限、利率、限制条款、股权奖励及新增发行 | 单位回报不足仍继续大幅扩容 |
| Starlink 质量是否提升 | ARPU、企业与政府收入、网络 CapEx | 用户增长依赖持续补贴而盈利下滑 |
| Starship 是否降低全成本 | 实际部署、可靠性、周转和单位有效容量成本 | 发射增加但下游经济性没有改善 |
| 客户需求能否持续 | 收款、预付条款、客户集中度及续约 | 订单依赖关联方融资或短期不可持续预算 |
上调也要有证据:容量提前交付且收费稳定、同口径 CapEx/GW 下降、回款改善、客户分散,以及把增长放缓后仍能保持正自由现金流。单靠市场给予更高倍数,不会提高业务本身的资本回报。
来源、假设和维护范围
核验日为 2026-11-02;已实现财务的主要期间为 2026Q3。本文保留三层信息:公司披露的起点、Shaun 截图的原样数字、Aben 独立设置的经营与估值情景。后两者均不是官方预测。
原始 X 页面抓取受限,本次通过可读镜像取得原文,并直接检查原始图片;没有取得工作簿,也未确认作者后续是否修正。原图转录留白保持缺失,合计不一致保留差额。模型数据中的来源、假设、限制、季度明细与结果均可复算。
后续维护应优先补充纯算力收入与计费容量的对应、资本开支及折旧明细、预付款条款、未来融资与稀释,再延长现金流预测。价格条件和研究判断需要重新审阅,不能由自动数据刷新直接改写。